限界利益とは?限界利益率の見方から高め方までわかりやすく解説


2026/9/18公開
限界利益とは、売上から変動費を差し引いた利益のことです。事業の採算性や撤退判断など、経営の意思決定に直結する重要な指標といえます。
本記事では、限界利益がなぜこれほど重要なのか、またどうすれば限界利益を高められるのかについて解説します。限界利益の計算方法や、他の利益との違いも紹介しているため、「自社の事業の限界利益を正確に把握したい」と考えているならぜひ参考にしてください。
目次
限界利益とは?
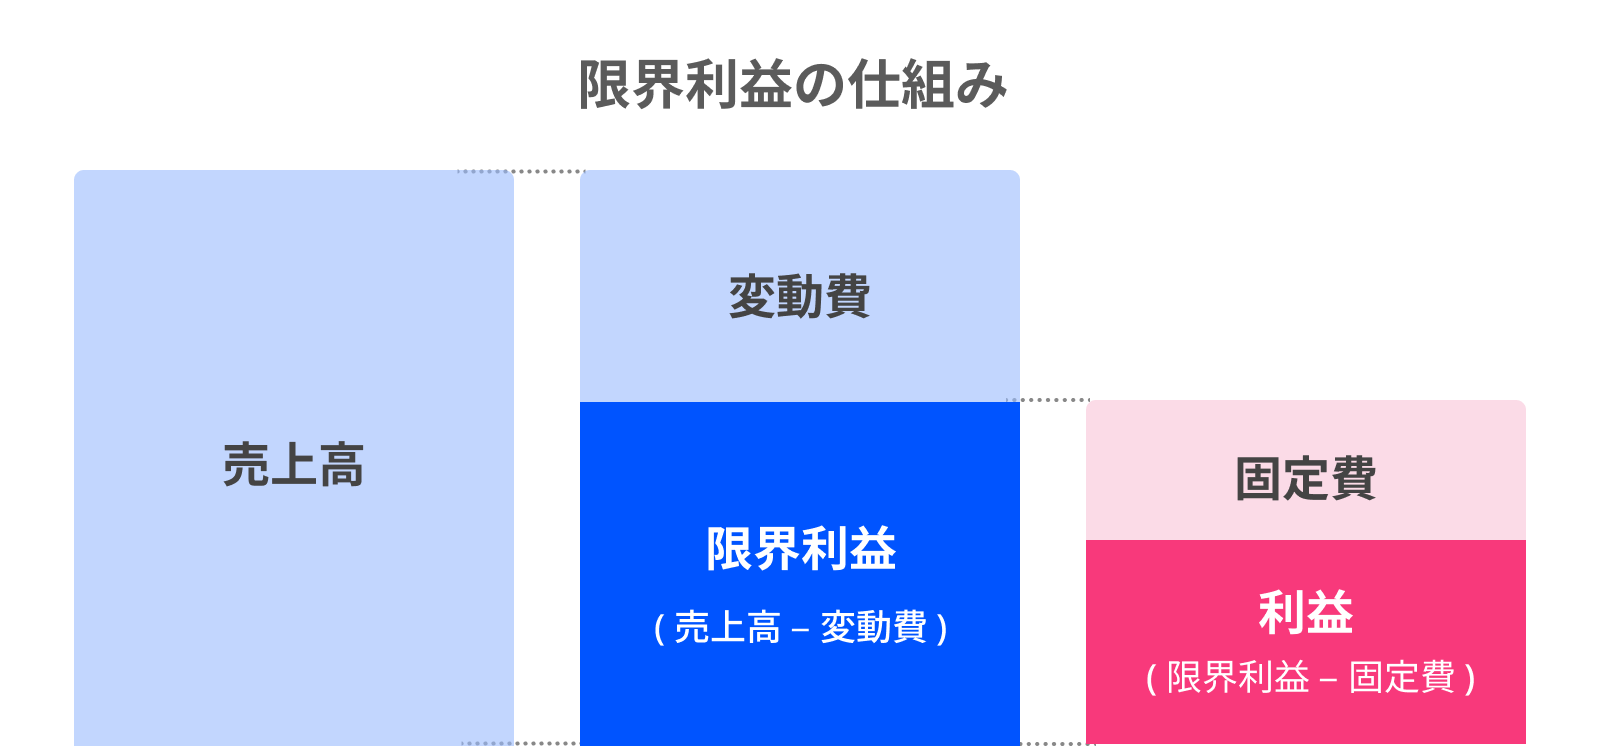
限界利益とは「売上から変動費を差し引いた利益」であり、「売上が増加した分だけ、増える利益」を指す、企業の利益を把握するための指標のひとつです。
例えば、商品を1つ販売するために必ずかかる費用があれば、その分を差し引いて残った金額が限界利益となります。なお、家賃や管理部門の人件費のように、売上に関係なく発生する固定費は、限界利益の計算には含まれません。
限界利益が高いほど、売上増加が利益につながりやすくなるため、商品別・案件別の採算性を把握するうえで重要な指標とされています。
身近な例(ラーメン店)で例えると?
限界利益のわかりやすい例として、ラーメン店で考えてみましょう。
ラーメン1杯を作るための材料費(スープ、麺、具材など)が600円かかっていて、1杯1,000円で販売している場合、限界利益はその差額の400円です。
10杯販売すれば4,000円の限界利益を得られます。つまり、販売数が増えるほど、その分だけ利益への貢献も積み上がっていくイメージです。
この材料費のように、販売数に応じて増える費用は「変動費」に分類され、限界利益を計算する際に差し引かれる対象となります。
限界利益が重要な理由
限界利益は、その事業や商品に「そもそも稼ぐポテンシャルがあるのか?」を可視化できるため、重要な指標です。事業から撤退すべきかどうかや、どの商品に注力すべきかといった経営判断にも活用できます。
IT業において限界利益が重要な理由
特にIT業は、原価の大半が人の稼働(工数)であることから、売上だけでは「本当に儲かっているか」の可視化が難しいため、限界利益が重要な指標といえます。 また、従量課金制のクラウドインフラの利用が多く、製造業よりも「変動費」の扱いが難しいことから、原価管理が複雑になりがちです。
把握しづらい原価が多いため、売上が大きくとも利益が出ていないケースは少なくありません。また損益分岐点の把握や、規模拡大に伴うコスト効率の改善(スケールメリット)を分析するうえでも、限界利益は経営管理の基盤となる指標です。
限界利益の計算方法
限界利益は以下の計算式で算出できます。
・限界利益=売上−変動費
上述したラーメンの例であれば、以下のようになります。
・限界利益=1,000円−600円=400円
変動費の算出方法
限界利益を正しく計算するためには、製品やサービスにかかるコストを「固定費」と「変動費」に分けて考えなければなりません。
変動費=総コスト-固定費
変動費とは、売上や生産量に応じて増減する費用(材料費や外注費など)を指します。
一方で固定費とは、売上に関わらず一定額発生する費用(家賃や固定人件費など)を指します。
この2つを分けて考えることで、「売上が増えたときにどれだけ利益が残るのか」を正確に把握することが可能です。最終的な企業の利益は、限界利益から固定費を差し引いて算出します。
限界利益率とは?計算方法と活用のポイント
限界利益率とは、売上に対してどれだけの利益が残るかを示す指標のことです。売上の変動に対し、限界利益はどのように変化するかを見ることができます。
限界利益率が高ければ、売上増加とともに限界利益も増加します。逆に低ければ、売上が上がっても限界利益は大きく増えません。
このように、売れば売るほど利益が生まれる商品なのかは、限界利益率を算出することで判断可能です。
限界利益率の計算式
ここからは、限界利益率の具体的な計算方法を解説します。限界利益率を把握できれば、自社のサービスや商品がどれだけ利益を生み出せるのか判断できます。
限界利益率は、「限界利益 ÷ 売上高 ×100」で計算できます。売上に対してどれだけの利益が残るかを示す指標です。
例えば限界利益率が高い場合は、売上が増えたときに利益も大きく積み上がる構造となります。一方で限界利益率が低い場合は、売上が増えても利益が残りにくい構造となるのです。
そのため、商品やサービスごとの収益効率を比較する際にも活用されます。
限界利益と他の利益指標との違い
企業の利益を表す指標は、限界利益の他にもいくつかあります。それぞれの違いを明確に理解しておくことが、限界利益の役割を把握するためには必要です。
売上総利益(粗利)との違い
売上総利益(粗利)との違いは、差し引くコストの範囲にあります。限界利益は売上から「変動費のみ」を差し引きますが、売上総利益は製造・仕入にかかったコスト全体(売上原価)を差し引きます。
売上総利益は以下の計算式で算出します。
・売上総利益=売上高−売上原価
これは粗利とも呼ばれ、売上原価のうち、固定費も含めたコストを考慮したうえでどれだけ利益が残るかを表します。
営業利益との違い
営業利益との違いは、売上総利益からさらに販売管理費を差し引くかどうかという点です。人件費(販売・管理部門)や広告宣伝費、地代家賃といった販売管理費も考慮したうえで算出するのが営業利益であり、本業でどれだけ利益を出せたかを表す指標です。
以下の計算式で求められます。
・営業利益=売上総利益−販売管理費
経常利益との違い
経常利益との違いは、営業利益から本業以外での収益や費用まで考慮するかどうかという点です。営業外収益(賃貸収入・株の配当・為替差益など)と営業外費用(支払利息・売上割引・為替差損・株の売却損など)も含めた利益を表すのが経常利益です。
経常利益は以下の計算式で求められます。
・経常利益=営業利益+営業外収益−営業外費用
税引前利益との違い
税引前利益との違いは、一時的に発生した特別利益や特別損失を経常利益に加えるかどうかという点です。子会社や固定資産の売却益/売却損といった、毎期発生するわけではない収益や損失を含めて計算するのが税引前利益となります。
税引前利益は以下の計算式で求められます。
・税引前利益=経常利益+特別利益−特別損失
当期純利益との違い
当期純利益との違いは、最終的に企業に残る金額かどうかという点です。当期純利益は、以下の計算式で算出できます。
・当期純利益=税引前当期純利益-法人税・住民税・事業税±法人税等調整額
法人税等調整額は、企業会計と財務会計それぞれの会計処理の違いによるズレを調整するためのものです。
限界利益分析とは
限界利益分析とは、売上・変動費・固定費の関係から、利益の出方(「なぜその利益が生まれたのか」「売上が増減したときに利益はどう動くのか」)を把握するための考え方です。どのプロジェクトや商品が利益に貢献しているのか、どれくらい売上があれば利益が出るのかを判断する際に活用されます。
限界利益を見ることで、「売れた分だけどれだけ利益が増えるか」がわかるため、価格設定やコスト見直しの判断に役立ちます。収益性を高めるには、単に売上を増やすだけでなく、限界利益そのものを改善していくことが重要です。
では、限界利益を改善して高めていくためにはどのようなポイントを押さえればいいのでしょうか。
限界利益を高めるためのポイント
限界利益を高めるためのポイントは以下の3つです。
①単価・売上を見直す
②変動費を正しく把握する
③変動費を最適化する
それぞれのポイントについて詳しく解説していきます。
①単価・売上を見直す
プロジェクト単価や契約内容を見直し、提供する価値に見合った価格設定にすることで、限界利益を高められます。単価が上がっても契約数が減らなければ、値上げした金額分の限界利益が増えるという考え方です。
ただし、むやみに単価を上げれば受注数の減少や顧客離れのリスクも上がるため、バランスを取る必要があります。
②変動費を正しく把握する
そもそも変動費が正確に把握できていなければ、限界利益の改善は難しくなります。特に、限界利益を正確に算出するためには、「何が変動費(売上に連動する原価コスト)なのか」を整理することが重要です。
しかし実務では、工数の記録漏れやExcel管理による集計ミスのズレなどにより、原価が正しく把握できていないケースも少なくありません。製造業であれば原材料費や外注費、小売業であれば仕入原価など、業種によって管理すべき変動費は異なります。
そのため、変動費(原価)を可視化し、正確に把握できる仕組みが求められます。
③変動費(工数)を最適化する
無駄な工数を削減し、効率的に業務を進めることで変動費を抑えられます。特にプロジェクト型ビジネスの場合は、人件費が変動費の大半を占めるため、工数管理は重要です。
一方、製造業では原材料費や外注費、小売業では仕入原価など、業種によって最適化すべき変動費は異なります。自社の事業特性に応じて変動費を見直すことで、限界利益の向上につながります。
ただし、コスト削減や業務効率だけを優先すると、品質の低下や顧客満足度の悪化につながる可能性もあるため注意が必要です。
限界利益を正しく把握するには「仕組み化」が重要
限界利益を正確かつタイムリーに把握するには、システムやツールを活用し、情報を一元的に管理することが重要です。特に人の稼働(工数)が原価に直結するプロジェクト型ビジネスを行う企業には、本ブログを運営するクラウドERP『ZAC』がおすすめです。
ZACなら、属人化・分散しやすい工数・原価・売上を一元管理できるため、限界利益の把握を仕組み化できます。
これにより、どの案件が利益に貢献しているか、あるいは赤字になっているかを早期に把握でき、迅速な意思決定が可能となります。ZACのようなプロジェクト型ビジネス向けのツールを活用し、社内で限界利益を見える化できる仕組みの構築を目指してみてください。
まとめ
限界利益とは、売上から変動費を差し引いた利益であり、商品やサービスが「どれだけ利益を生み出す構造なのか」を示す重要な指標です。事業の収益性を可視化し、事業の継続や撤退、改善が必要かどうかといった企業の判断に活用されます。
限界利益は、その金額も利益率も高いほうが事業として望ましいといえます。なぜなら、その他の利益が示すように、限界利益から固定費や販売管理費などさまざまな費用を差し引いて初めて純粋な利益が残るからです。
限界利益を高めるためには、単価や売上を見直す・変動費を最適化する・変動費を正しく把握するといった方法があります。まずはシステムやツールを活用して現在の限界利益を正確に把握し、改善が必要か分析することがおすすめです。